Domain gegenkontrolle.de kaufen?
Wir ziehen mit dem Projekt
gegenkontrolle.de um.
Sind Sie am Kauf der Domain
gegenkontrolle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gegenkontrolle.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
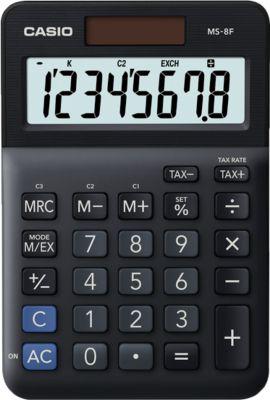
Casio Tischrechner MS-8F, 8 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 148,5 mm, schwarzHighlights: * 8-stelliges LCD-Display für klare Ergebnisse * Dual-Power: Batterie und Solar für zuverlässigen Betrieb * Steuerberechnung und Gewinnermittlung integriert * Kompakt und leicht für den Schreibtischalltag * Mehrwertsteuer-Funktion für kaufmännische AufgabenWas leistet der Casio Tischrechner MS-8F im Alltag? Der Casio Tischrechner MS-8F unterstützt Sie bei täglichen Berechnungen im Büro und im Homeoffice. Als Tischrechner mit 8 Stellen liefert das gut lesbare LCD-Display zuverlässige Ergebnisse. Steuerberechnung und Gewinnermittlung beschleunigen typische kaufmännische Aufgaben. Dank Dual-Power (Batterie/Solar) bleibt der Betrieb flexibel – auch bei wechselnden Lichtverhältnissen. * 8 Stellen LCD * Steuer- & Gewinnfunktionen * Dual-Power BetriebWie passt der Rechner an Ihren Arbeitsplatz? Mit den Maßen von B 101 x T 148,5 x H 27,6 mm ist der Rechner kompakt und mit ca. 0,104 kg leicht zu platzieren. Das Gehäuse in Schwarz fügt sich neutral in jeden Arbeitsplatz ein. Sie bedienen die Funktionen direkt und präzise, ohne Umwege. * Gesamtmaße: B 101 x T 27,6 x H 148,5 mm * Gewicht: ca. 0,104 kg * Gehäusefarbe: schwarz * Display: LCDFunktionen für kaufmännische Berechnungen Die Mehrwertsteuer-Funktion erleichtert Preis- und Nettokalkulationen. Die integrierte Steuerberechnung und Gewinnermittlung helfen Ihnen, Zielpreise und Margen schnell zu ermitteln. Kaufmännische Rundung ist laut Angabe nicht aktiv; so behalten Sie Kontrolle über die Ergebnisdarstellung. * Mehrwertsteuer-Funktion * Steuer-/Gewinnberechnung * Kaufmännische Rundung: nein9,87 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
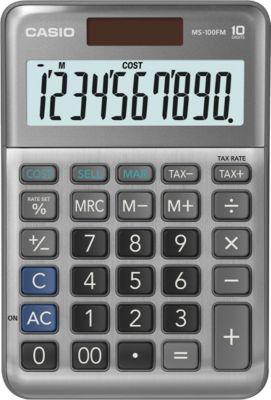
Casio Tischrechner MS-100FM, 10 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 148,5 mm, grauHighlights: * 10-stelliges LCD-Display für klare Zahlen * Steuerberechnung und Mehrwertsteuer-Funktion integriert * Gewinnermittlung für schnelle Kalkulationen * Duale Energieversorgung: Solar und Batterie * Kompakter Tischrechner für den Arbeitsalltag * Robustes Gehäuse in der Farbe GrauWas leistet der Casio Tischrechner MS-100FM? Der Casio Tischrechner MS-100FM ist ein kompakter Desktop-Rechner mit 10-stelligem LCD-Display für zuverlässige Alltagsberechnungen. Sie kalkulieren Steuern per Mehrwertsteuer-Funktion, führen Steuerberechnungen aus und ermitteln Gewinne direkt auf dem Gerät. Dank dualer Energieversorgung aus Solar und Batterie arbeiten Sie flexibel an Schreibtisch und Empfang. Die klare Anzeige erleichtert das Ablesen, während die funktionale Tastenlogik Routineaufgaben beschleunigt. * 10-stelliges Display * Steuer-/MwSt.-Funktionen * Gewinnermittlung * Solar/Batterie-BetriebFür wen eignet sich der Rechner im Büro? Der MS-100FM richtet sich an Verwaltung, Kasse und Backoffice, die schnelle Ergebnisse ohne Softwareaufruf benötigen. Sie prüfen Preise, addieren Positionen und berechnen Endbeträge mit Steuersatz bequem am Platz. Das Gehäuse in Grau fügt sich neutral in den Arbeitsplatz ein. * Schnelle Routinen * Direkt am Platz einsetzbarKompakte Maße, klarer Fokus Mit 101 x 27,6 x 148,5 mm (B x T x H) passt der Rechner auf jeden Schreibtisch. Sie profitieren von leicht ablesbaren Ziffern und einer klugen Funktionsauswahl ohne Überladung. Die LCD-Anzeige bleibt auch bei wechselndem Licht gut erkennbar, während die Energieversorgung für unterbrechungsarme Nutzung sorgt. * Maße: B 101 x T 27,6 x H 148,5 mm * Gewicht: ca. 0,105 kg * LCD-Anzeige * Langlebige Stromversorgung19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuerberatung angewendet? Wie kann die Gewinnermittlung zur Bewertung der finanziellen Leistungsfähigkeit eines Unternehmens herangezogen werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersätze und -regelungen gelten. In der Buchhaltung und Steuerberatung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Die Gewinnermittlung kann zur Bewertung der finanziellen Leistungsfähigkeit eines Unternehmens herangezogen werden, indem der erzielte Gewinn im Verhältnis zu den eingesetzten Ressourcen betrachtet wird, um Rückschlüsse auf die Rentabilität und Wirtschaftlichkeit des Unternehmens zu ziehen. **


Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren? Welche Rolle spielt die Gewinnermittlung bei der Bewertung von Unternehmen und der Entscheidungsfindung für Investoren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da die Steuergesetze und -vorschriften je nach Land variieren. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinnermittlung nach dem Steuerrecht. Unternehmen können ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Verlustvorträge geltend machen oder steueroptimierte Finanzierungsstrukturen wählen. Die Gewinnermittlung spielt auch eine wichtige Rolle bei der Bewertung von Unternehmen und der Entscheidungs **
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Casio Tischrechner MS-8F, 8 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 148,5 mm, schwarzHighlights: * 8-stelliges LCD-Display für klare Ergebnisse * Dual-Power: Batterie und Solar für zuverlässigen Betrieb * Steuerberechnung und Gewinnermittlung integriert * Kompakt und leicht für den Schreibtischalltag * Mehrwertsteuer-Funktion für kaufmännische AufgabenWas leistet der Casio Tischrechner MS-8F im Alltag? Der Casio Tischrechner MS-8F unterstützt Sie bei täglichen Berechnungen im Büro und im Homeoffice. Als Tischrechner mit 8 Stellen liefert das gut lesbare LCD-Display zuverlässige Ergebnisse. Steuerberechnung und Gewinnermittlung beschleunigen typische kaufmännische Aufgaben. Dank Dual-Power (Batterie/Solar) bleibt der Betrieb flexibel – auch bei wechselnden Lichtverhältnissen. * 8 Stellen LCD * Steuer- & Gewinnfunktionen * Dual-Power BetriebWie passt der Rechner an Ihren Arbeitsplatz? Mit den Maßen von B 101 x T 148,5 x H 27,6 mm ist der Rechner kompakt und mit ca. 0,104 kg leicht zu platzieren. Das Gehäuse in Schwarz fügt sich neutral in jeden Arbeitsplatz ein. Sie bedienen die Funktionen direkt und präzise, ohne Umwege. * Gesamtmaße: B 101 x T 27,6 x H 148,5 mm * Gewicht: ca. 0,104 kg * Gehäusefarbe: schwarz * Display: LCDFunktionen für kaufmännische Berechnungen Die Mehrwertsteuer-Funktion erleichtert Preis- und Nettokalkulationen. Die integrierte Steuerberechnung und Gewinnermittlung helfen Ihnen, Zielpreise und Margen schnell zu ermitteln. Kaufmännische Rundung ist laut Angabe nicht aktiv; so behalten Sie Kontrolle über die Ergebnisdarstellung. * Mehrwertsteuer-Funktion * Steuer-/Gewinnberechnung * Kaufmännische Rundung: nein9,87 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Casio Tischrechner MS-100FM, 10 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 148,5 mm, grauHighlights: * 10-stelliges LCD-Display für klare Zahlen * Steuerberechnung und Mehrwertsteuer-Funktion integriert * Gewinnermittlung für schnelle Kalkulationen * Duale Energieversorgung: Solar und Batterie * Kompakter Tischrechner für den Arbeitsalltag * Robustes Gehäuse in der Farbe GrauWas leistet der Casio Tischrechner MS-100FM? Der Casio Tischrechner MS-100FM ist ein kompakter Desktop-Rechner mit 10-stelligem LCD-Display für zuverlässige Alltagsberechnungen. Sie kalkulieren Steuern per Mehrwertsteuer-Funktion, führen Steuerberechnungen aus und ermitteln Gewinne direkt auf dem Gerät. Dank dualer Energieversorgung aus Solar und Batterie arbeiten Sie flexibel an Schreibtisch und Empfang. Die klare Anzeige erleichtert das Ablesen, während die funktionale Tastenlogik Routineaufgaben beschleunigt. * 10-stelliges Display * Steuer-/MwSt.-Funktionen * Gewinnermittlung * Solar/Batterie-BetriebFür wen eignet sich der Rechner im Büro? Der MS-100FM richtet sich an Verwaltung, Kasse und Backoffice, die schnelle Ergebnisse ohne Softwareaufruf benötigen. Sie prüfen Preise, addieren Positionen und berechnen Endbeträge mit Steuersatz bequem am Platz. Das Gehäuse in Grau fügt sich neutral in den Arbeitsplatz ein. * Schnelle Routinen * Direkt am Platz einsetzbarKompakte Maße, klarer Fokus Mit 101 x 27,6 x 148,5 mm (B x T x H) passt der Rechner auf jeden Schreibtisch. Sie profitieren von leicht ablesbaren Ziffern und einer klugen Funktionsauswahl ohne Überladung. Die LCD-Anzeige bleibt auch bei wechselndem Licht gut erkennbar, während die Energieversorgung für unterbrechungsarme Nutzung sorgt. * Maße: B 101 x T 27,6 x H 148,5 mm * Gewicht: ca. 0,105 kg * LCD-Anzeige * Langlebige Stromversorgung19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Armin: Beobachtung und EntwicklungsdokumentationBeobachtung und Entwicklungsdokumentation , Die BEOBACHTUNG ist ein ganz zentraler Schwerpunkt in der Elementarpädagogik. Sie bildet die Grundlage für jede pädagogische Handlung, für die Planung von Themenschwerpunkten oder Projekten, für ein besseres Verstehen kindeigener Ausdrucksweisen, für Gespräche mit Kolleg*innen, um aus deren Einschätzungen die eigenen Sichtweisen zu überprüfen, um mit Eltern über die zurückliegende und gegenwärtige Entwicklung des Kindes zu sprechen und um fachlich abgesicherte ENTWICKLUNGSDOKUMENTATIONEN zu verfassen, diese professionell zu formulieren und somit auch in berufspolitischer Sicht den STELLENWERT DER ELEMENTARPÄDAGOGIK zu sichern bzw. weiter zu verbessern. Dieses praktische Handbuch nennt Grundsätze, Aufgaben und Ziele für eine qualitätsgeprägte Beobachtung, geht auf alltagsorientierte Wahrnehmungs-, Beobachtungs- und Beurteilungsfehler ein, stellt allgemeine sowie besondere Beobachtungsbögen und -protokolle vor und zeigt anhand von Struktur- und Gliederungshilfen, wie professionelle Entwicklungsberichte mit ausführlichen STICHWORTHILFEN verfasst werden können. Eigens für dieses Buch wurde die Website www.beobachten-und-dokumentieren.de eingerichtet, auf der sich die Formulare zum Download befinden. Das Buch richtet sich sowohl an Studierende der Sozial- und Heilpädagogik als auch an Erzieher*innen/Kindheitspädagog*innen, die schon im Beruf stehen. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20241016, Produktform: Kartoniert, Autoren: Krenz, Armin, Seitenzahl/Blattzahl: 256, Keyword: Beobachtung; Beobachtungsbogen; Beobachtungslisten; Berufsbild Erzieher*in; Bilden; Bildung; Dokumentationsmuster; Elementarpädagogik; Entwicklungsdokumentation; Erziehung; Erziehungswissenschaft; Grundlagen; Kind; Kindergarten; Kindesentwicklung; Kita; Kleinkind; Krippe; Praxisbeispiele; Pädagogik; basiswissen kita; buch erzieherin ausbildung; buch für erzieherausbildung; bücher für angehende erzieher; erzieher bücher; erzieher werte; erzieherbücher; fachliteratur für erzieher; handbuch für erzieher, Elementarpädagogik, Spiel, Spielpädagogik; kindergarten tipps für erzieher; lehrbücher erzieherausbildung; pädagogik bücher; pädagogik grundwissen; pädagogische fachbücher für erzieher, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 418, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuerberatung angewendet? Wie kann die Gewinnermittlung zur Bewertung der finanziellen Leistungsfähigkeit eines Unternehmens herangezogen werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersätze und -regelungen gelten. In der Buchhaltung und Steuerberatung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Die Gewinnermittlung kann zur Bewertung der finanziellen Leistungsfähigkeit eines Unternehmens herangezogen werden, indem der erzielte Gewinn im Verhältnis zu den eingesetzten Ressourcen betrachtet wird, um Rückschlüsse auf die Rentabilität und Wirtschaftlichkeit des Unternehmens zu ziehen. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren? Welche Rolle spielt die Gewinnermittlung bei der Bewertung von Unternehmen und der Entscheidungsfindung für Investoren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da die Steuergesetze und -vorschriften je nach Land variieren. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinnermittlung nach dem Steuerrecht. Unternehmen können ihre Gewinnermittlung optimieren, um ihre Steuerlast zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Verlustvorträge geltend machen oder steueroptimierte Finanzierungsstrukturen wählen. Die Gewinnermittlung spielt auch eine wichtige Rolle bei der Bewertung von Unternehmen und der Entscheidungs **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.